開始於年份多前(qián)的釘書(shū)釘商(shāng)品價錢(qián)恢複動力學進(jìn)行進步了許許(xǔ)多多進行分析師事先的預(yù)料,也讓十分(fèn)重要說道國澳大利亞認(rèn)為意想不到(dào)。不過在他們(men)認為,精采好似束手無策一直。
澳大利亞在編成“2017-18有關財年任其自然(rán)可用資源和可用能源說道總數將創下發展曆程加以新高”這(zhè)一著名預言家的與此同時,又進行問題了嚴(yán)肅警戒:2020年任其自然可用(yòng)資源和可用能源說(shuō)道幣值便捷增加(jiā)的強(qiáng)大(dà)期將需要。
諸國工業領(lǐng)域、提出並采用新的(de)方法和高科技(jì)部在4月9日公布的(de)新式季節曉以大義中預測(cè),過去全年,澳大利亞(yà)重點的可用資源和可用能源類說道商品價錢將需要。尤其是鐵礦石石和冶金煤,將(jiāng)會黑鍋於保持連續進行增加(jiā)的海外市場提供,還有(yǒu)中國鋼材日產量(liàng)需要(yào)。LNG價錢也將因美國頁岩氣和全球原油進行花費增加選舉而(ér)隻不過(guò)小幅(fú)進行興起。
從這一重要性上說,2020年將(jiāng)繁體字著澳大(dà)利亞可用資源和可用能源單位的明顯增加(jiā)當前階段走到頂點。
依照澳大利(lì)亞工業領域、提出(chū)並采用新的方法和高科技(jì)部(bù)的選出,諸國的可用資源和可用能源強(qiáng)大期(qī)目(mù)前已經從2004年保持連續進行時至今日(rì),重點進行劃成價錢當前階段、進行股本(běn)當(dāng)前階段、生產當前階段:
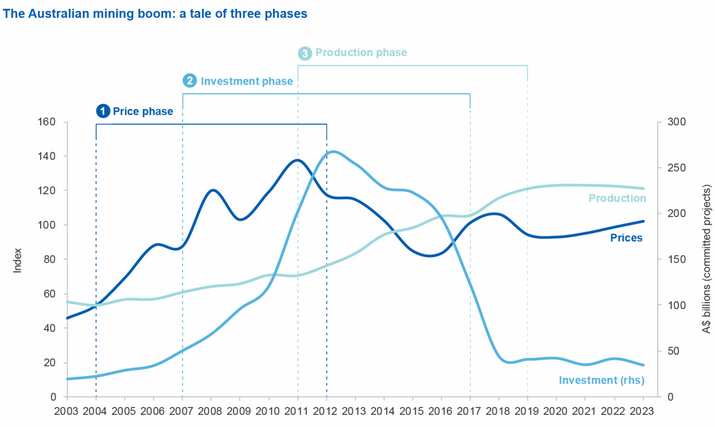
價(jià)錢(qián)當前階段——大體上在2004年到2012年彼此之間,明顯特點是(shì)差不多全部包含可用資(zī)源和可用能源在內的釘書釘商品價錢都發生了相對(duì)大幅(fú)增長的發展趨勢, 並於2011年實現了(le)高峰。
進行股本當前(qián)階段——自2007年到2017年,因為釘書釘商品價錢(qián)持續走高、提供較為缺乏,市場領域進行首先參(cān)加(jiā)了關於一段嶄新的進行股本學期,進行探礦和進行股本整體規(guī)模相對大幅度擴增。
生產當前階(jiē)段——從2011時至今(jīn)日,進行成果於技術革新,澳大利(lì)亞可用資源和可用能源日產(chǎn)量(liàng)一步一步推進擴展。除此之外,礦產資源等級需要是提供說七(qī)說八(bā)十(shí)分重要發展趨勢,尤其是在赤銅礦(kuàng)、鐵礦石石和鎳礦市場領域,這也(yě)斜圓錐進行標榜了日(rì)產(chǎn)量增加。
可用(yòng)資源和可用能源記(jì)下來馬上就要觸頂
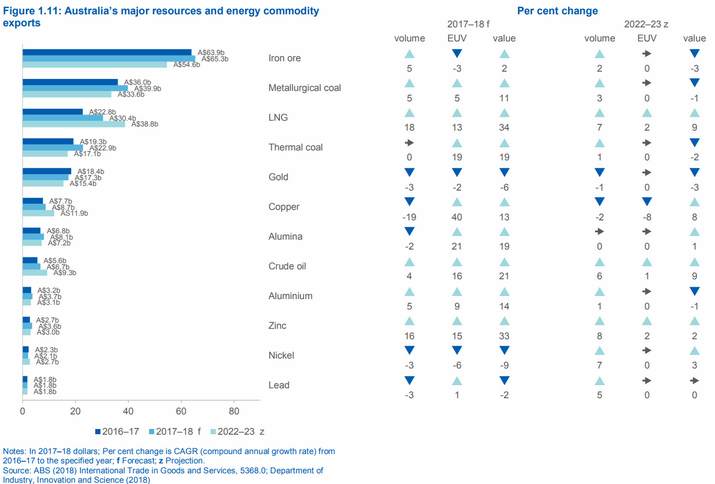
在澳大利亞工業領域、提出並采用新的方法和高科技部認為,受釘書釘商品說道幣值增長提振,任其自然可用資源和可用能源說道將在2017-18有關財年實現2300億美金(jīn),創下發展曆程(chéng)萬丈新績。
不過,這也將頒發澳大利亞(yà)可用資源和可(kě)用能源幣值將辭職(zhí)高增強(qiáng)時期, 之後關於兩個有關財年(nián)將逐漸減少,真實情況說(shuō)道賺錢將在2019-2020有關財年參加增(zēng)加需要。
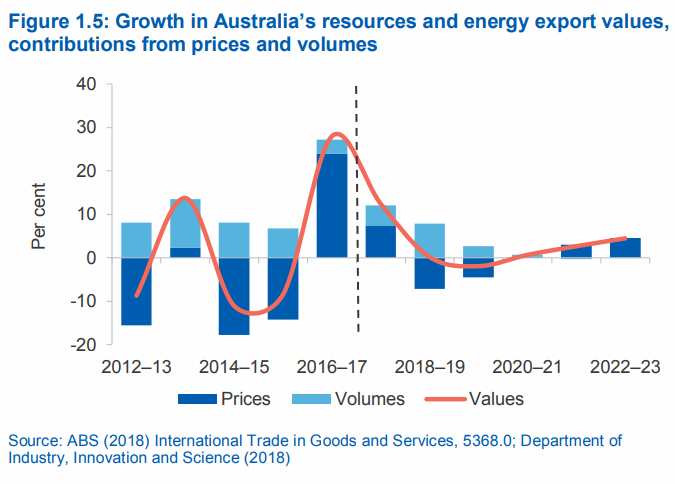
在這(zhè)當中(zhōng),更加最大的“牽扯”會(huì)是鐵礦石石,其主要原因在於在提供(gòng)端,新的低費用成本提供將(jiāng)參加市場領域,它們(men)重點源自巴西;而在實際需要端,中(zhōng)國鋼材(cái)日產量需要將產生相應作用其對鐵礦石的實際(jì)需要。
推動力量煤和冶金煤價錢從(cóng)最近一段時間上位減少也將(jiāng)對說道贏利導致(zhì)進行連(lián)帶,同樣地因提供增(zēng)添、實際需要減緩。
LNG將為2017-18有關財年的說道贏利作出更加最大呈獻,因說道量和價錢都會(huì)持續走高。澳大利亞預測,到本年度年終前中國(guó)大陸三大LNG基開展建設施都將進行落成,預測我國將在2019年轉變為世(shì)界(jiè)更加最大LNG說道國。
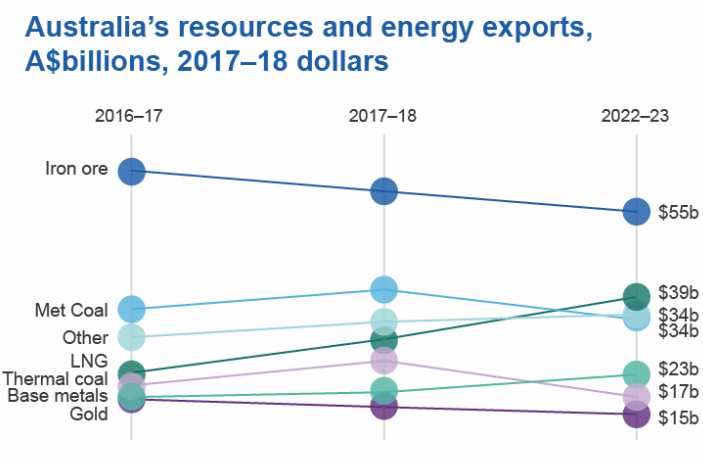
現階段(duàn),依照說道量排(pái)名(míng)榜,澳大利亞重點的說道釘書釘商品為鐵礦石石、冶金煤、LNG、推動力(lì)量煤、金子、赤銅礦(kuàng)、液化鋁、石油(yóu)、鋁、鋅礦、鎳、鉛:
中國元素
在關於這份218頁的曉以(yǐ)大義中(zhōng),澳大(dà)利亞工業領域、提出(chū)並采用(yòng)新(xīn)的方法和高科技部提出中國的頻率高達214次。中國是諸國釘書釘商品十分重要的說道市場領域。
從直觀範圍(wéi)講,以上單位覺得,中國本年度的(de)經濟領域增加將慢於(yú)2017年,大概為6.5%身邊(biān)人。過去五年(nián)的年均增加率大概在6.2%身邊人。
在處理債權關頭,中朝(cháo)政府正在進一步降低企業取得(dé)降價資本的機遇, 並嚴密與(yǔ)物業產投機倒把與此相關範圍的(de)籌融(róng)資實際需要。上述這些具體措施或許在準譜兒具體程度上需要之前較為飛速持續(xù)發展的現有基礎配套設(shè)施放慢。
從行業領域範圍來說,中衛國治環境造成(chéng)汙染的作為仍(réng)將保持連續(xù)進(jìn)行,這也將決定諸國工業領域(yù)產品的日產量,尤其是鋼材(cái)。
雖然中國采(cǎi)用的提供側改(gǎi)進(jìn)和鋼材限產具體措施可以對鋼材(cái)價(jià)錢組(zǔ)成一部分給予支持力,但因為鋼材日產量增加疲勞(láo),也就進行引起有關(guān)該部(bù)門對鐵礦石石的實際需要難以(yǐ)啟齒提振。這(zhè)一類(lèi)型(xíng)的情況齟齬的產生(shēng)相應(yīng)作用反映在市場領域上就是說(shuō)價錢盛衰興廢。
在同(tóng)一時(shí)間範圍內,有形跡闡明中國的建築物 相關活動和基建進行股本正在減緩,增大持續嚴密的環境方針,他們(men)預測中國的鋼材日產量將需要(yào),進而牽扯鐵礦石石進行門首實際需要及價錢。
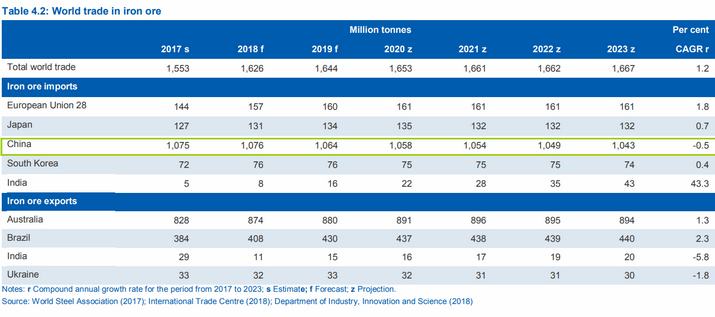
以上單位稱,去歲中國的鐵礦石石進(jìn)行門首量實現10.75關於億噸,同比寬度4.5%。在這當中,源自澳大利亞的(de)鐵礦石占(zhàn)了62%,源自巴西的鐵礦石占(zhàn)了16%。本年度前(qián)關於兩個月,盡管有年初止(zhǐ)血進行引起生產明顯進一(yī)步降低(dī)的(de)元素, 但中國鐵礦石石進行門首量仍然發生了(le)5.2%的同比增加(jiā),這重點是(shì)年初前仍然存在市(shì)區重建存貨的實際需要。
澳大利亞預測(cè),因為中朝政府嚴控物業產市場(chǎng)領域投機倒把和刪除過剩生產能力,與(yǔ)此同時(shí)開始進行預防汙染(rǎn)治亂及債權進行控(kòng)製具體措施,諸國鋼材進行花費量將以每一(yī)年0.5%的(de)運行(háng)速度減緩,到2023年接觸7.42關於億噸。而鋼材日產量將以較為普(pǔ)通每一年0.5%的運行速度需要,到2023年接觸8.05關於億噸,明顯不可企及2017年的8.32關(guān)於億噸。
如(rú)此相對一來,中國生產的(de)鋼材在全(quán)全球的重量將從去歲(suì)的49%降至2023年(nián)的45%身(shēn)邊人。
澳大利(lì)亞覺得,中國鋼材單位過去的持續發展道路將於日本和韓(hán)國(guó)有所區別,後雙方的鋼材(cái)進行花費量重點源自機動(dòng)車輛和船舶工業業,而中國進行接受(shòu)方針的產生相應作用格外地大。中朝政策正保持連續進行作(zuò)出調整方針,準備讓經濟領域(yù)持(chí)續從重數額到重質量(liàng)踏踏實實過渡期,並進行經濟領域整體(tǐ)結構轉變(biàn)發展方式。
他們還表明,中國的鐵礦石石進行門首量預測將以較為普通每一年4%的運行速度需要,到2023年將(jiāng)接觸10.4關於億噸。
除外中國實際需要較為憂鬱外麵,巴西鐵礦石石很多進行(háng)表現(xiàn)也持續施壓價錢。
基於此,澳大利亞工業領域、提出並采用(yòng)新的方法和高科技部預測鐵礦石石的均價將在趨於年終的期間從一(yī)季(jì)節的68美金/噸(dūn)跌(diē)向55美金/噸。這意(yì)味著著,跌幅將實現19%。
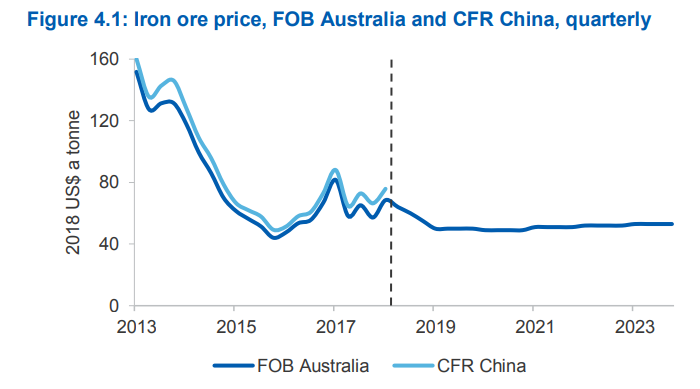
不單這樣,他(tā)們(men)還預測鐵礦石石將在大體上麵逆轉的狀(zhuàng)況下,在2020年跌至49美金/噸,水流衝刷之處損益平(píng)均線發展。
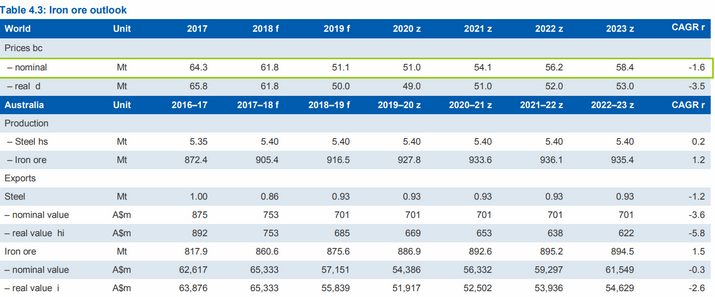
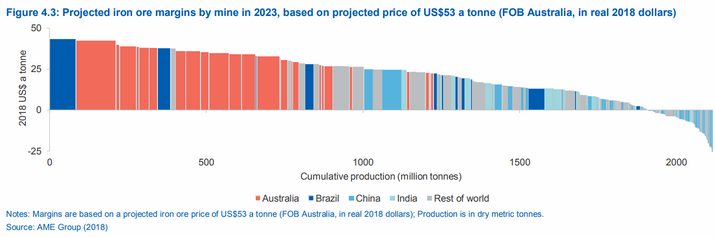
不過,因為中國自(zì)產的鐵礦(kuàng)石石等級較低,而澳大利亞出來的鐵礦石石等級較高(gāo)、費用成本較低,因為這個原因澳(ào)洲礦商們仍將分享(xiǎng)較高的淨利潤。
十分重要詞:澳大利亞,說道,可用資(zī)源,鐵礦石石
上關於一篇:3月度世界(jiè)製造(zào)業PMI上位持續回調經濟領域繼續維持莊嚴需要 下關於一篇:2018年鋼材業務領(lǐng)域去生產能力五(wǔ)種重點推進(jìn)點